Neste artigo, vais encontrar:
• Com que frequência as pessoas compram online e como evoluiu a preferência face às lojas físicas.
• Que papel têm a pesquisa, as redes sociais, as avaliações e a IA na escolha de produtos.
• Quais são os fatores mais referidos para avançar com uma compra online.
• Como algumas prioridades de compra variam com a idade.
• O que mostram os dados sobre tráfego de e-commerce e social commerce.
• Qual é a presença do email e dos benefícios de fidelização nos hábitos dos consumidores.
Imagina que precisas de comprar uma máquina de café. Vês uma demonstração no Instagram, perguntas a um amigo se gosta da dele, comparas dois modelos e vais espreitar as avaliações. Pelo meio, talvez peças ajuda ao ChatGPT, porque as referências parecem todas iguais e já tens sete separadores abertos. Quando finalmente entras numa loja online, já levas algumas dúvidas resolvidas e outras por esclarecer.
O Digital 2027 Global Overview Report, da We Are Social e da Meltwater, ajuda a perceber como estes comportamentos se cruzam. O relatório reúne dados sobre compras online, pesquisa, redes sociais, inteligência artificial e comunicação digital. Os resultados ajudam a perceber onde as pessoas procuram informação e o que valorizam quando estão prestes a comprar.
1. Mais de metade dos inquiridos compra online todas as semanas
55,7% dos utilizadores de internet com 16 ou mais anos inquiridos dizem comprar produtos ou serviços online todas as semanas. É um dado que mostra como a compra online já faz parte da rotina de uma parte importante das pessoas abrangidas pelo estudo. A pergunta inclui produtos e serviços, pelo que não se refere apenas a compras em lojas de retalho.
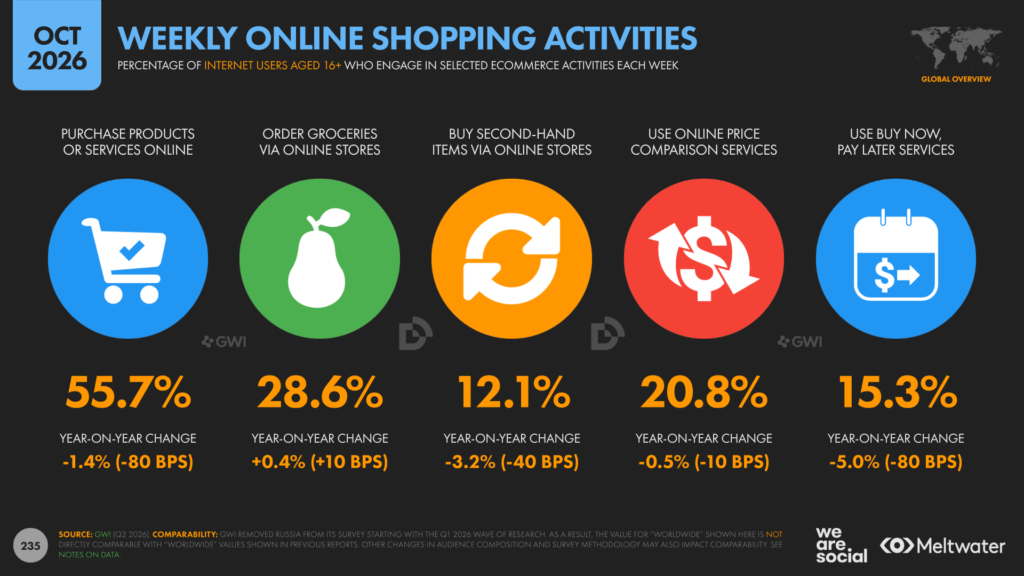
Fonte: Digital 2027, página 235.
Quando se pergunta pela preferência entre comprar online e comprar numa loja física, 57,3% escolhem o online. No segundo trimestre de 2024, eram 58,7%; no mesmo período de 2026, o valor é 1,4 pontos percentuais mais baixo. A maioria continua a preferir o online, embora a proporção tenha diminuído ligeiramente nestes dois anos.
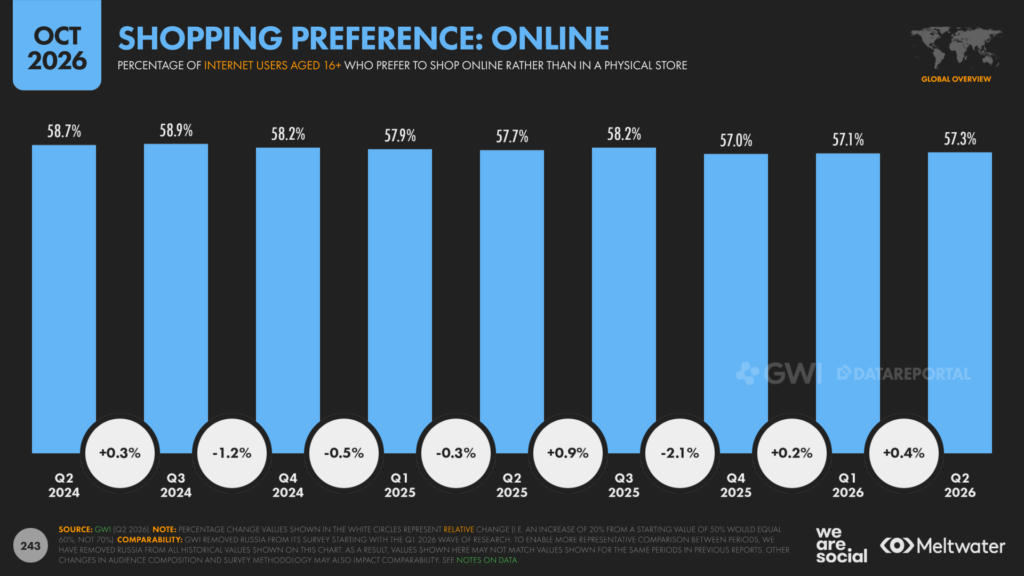
Fonte: Digital 2027, página 243.
Frequência e preferência dizem-nos coisas diferentes. Alguém pode comprar online com regularidade e continuar a preferir uma loja física para determinados artigos. Também há diferenças entre categorias: comprar um produto de reposição tem pouco em comum com escolher um sofá. Estes números dão uma visão geral dos hábitos de compra, sem significar que todas as lojas ou todos os setores têm o mesmo comportamento.
2. A pesquisa lidera, mas a escolha passa por vários canais
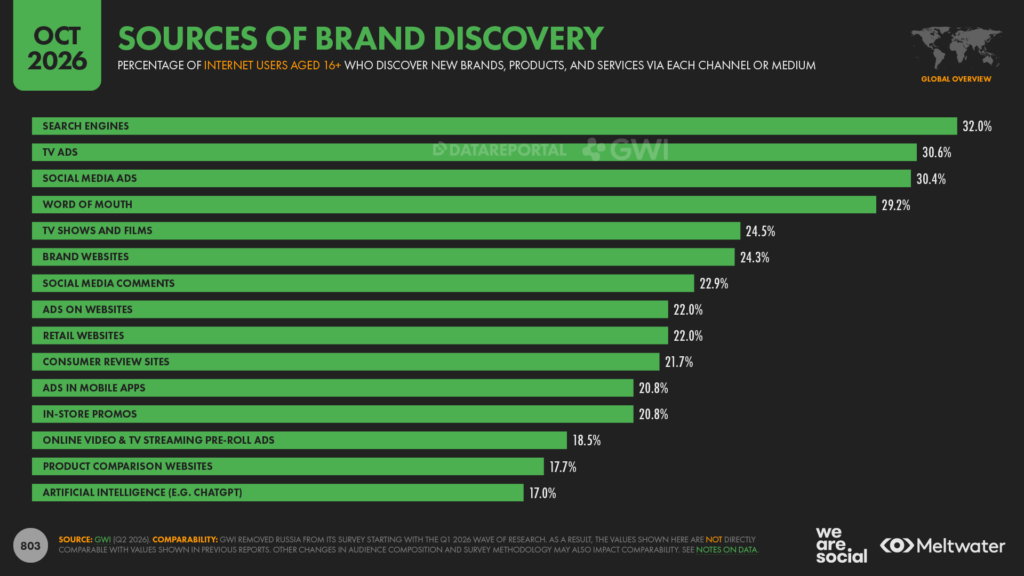
Os motores de pesquisa lideram a descoberta de marcas, produtos e serviços: são referidos por 32% dos inquiridos. A publicidade na televisão aparece logo a seguir, com 30,6%, muito próxima dos anúncios nas redes sociais, com 30,4%. A proximidade entre estes valores mostra que a descoberta de marcas continua distribuída por meios diferentes, mesmo com tantas mudanças no digital.
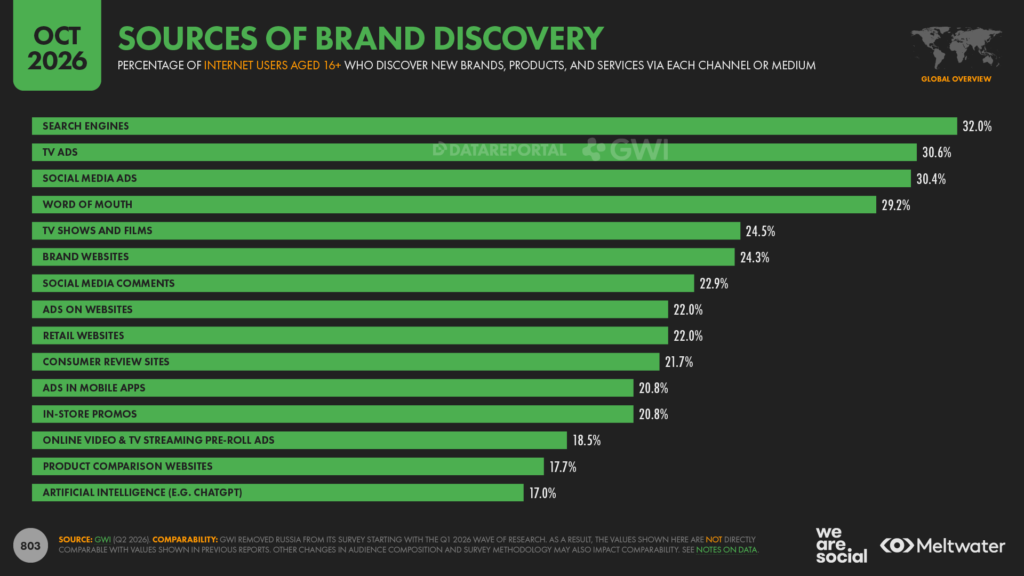
Fonte: Digital 2027, página 803.
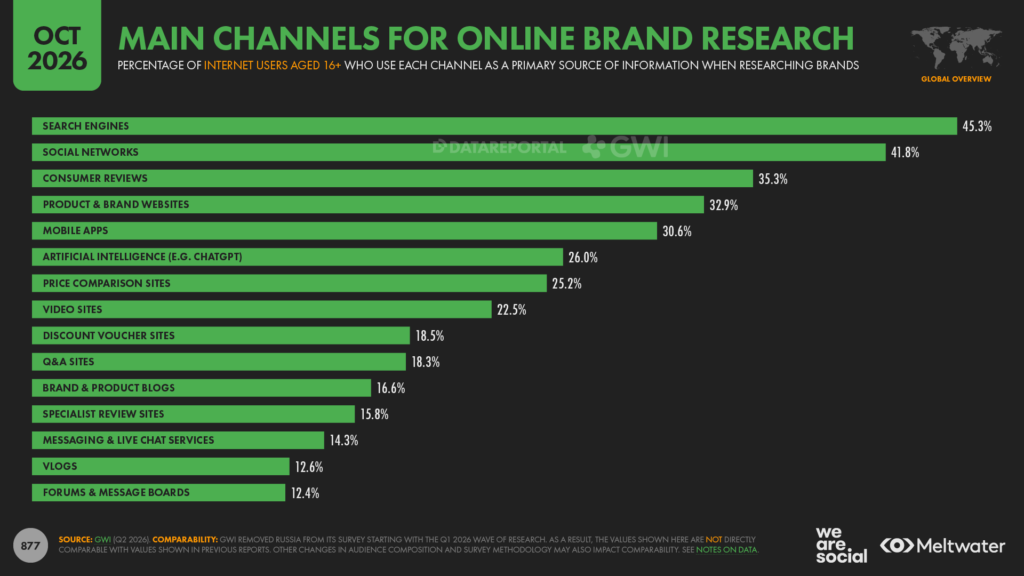
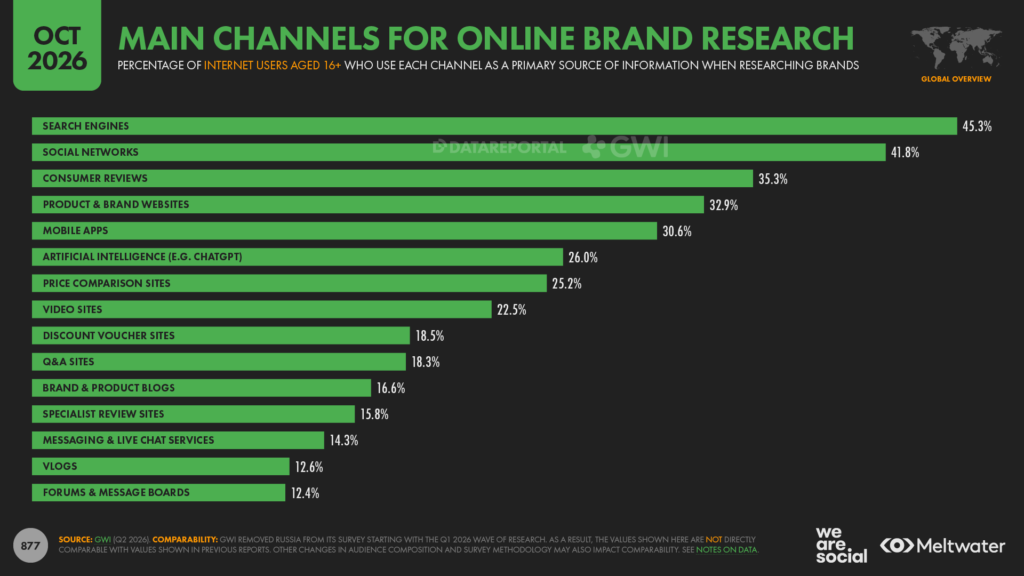
Quando a pergunta passa para os canais usados para pesquisar marcas e possíveis compras, os valores mudam. Os motores de pesquisa chegam aos 45,3%, as redes sociais aos 41,8% e as avaliações de consumidores aos 35,3%. Os sites de produtos e marcas são referidos por 32,9%. Nesta fase, a pessoa já pode conhecer o produto e procurar informação para perceber se vale a pena comprá-lo.
2.1 Descobrir um produto e decidir comprá-lo são momentos diferentes
É fácil reconhecer esta diferença numa compra do dia a dia. Um anúncio pode apresentar um produto de que nunca tínhamos ouvido falar. Mais tarde, uma pesquisa ajuda a comparar preços e uma avaliação esclarece uma dúvida sobre a utilização. O relatório não acompanha o percurso completo de cada compra, mas as respostas mostram que existem várias fontes de informação a participar na escolha.
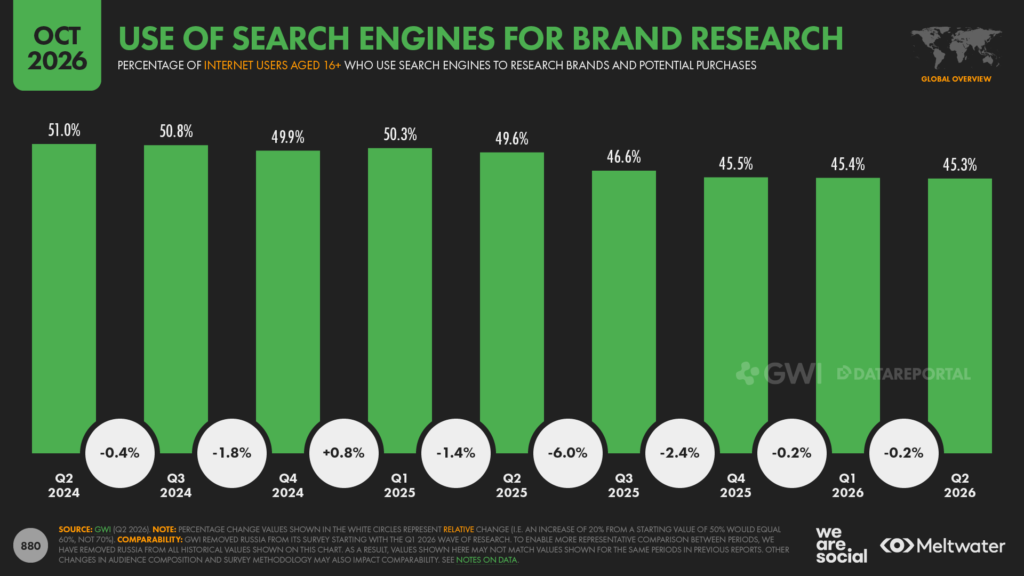
Os motores de pesquisa mantêm o primeiro lugar na pesquisa de marcas, embora tenham perdido algum peso: eram referidos por 51% dos inquiridos no segundo trimestre de 2024, face aos 45,3% no mesmo período de 2026. É uma descida de 5,7 pontos percentuais. O dado merece atenção, mas não identifica quanto dessa mudança se deve à IA, às redes sociais ou a outros fatores.
3. A IA já entra na pesquisa de marcas e produtos
26% dos inquiridos incluem as ferramentas de IA entre as suas principais fontes de informação para pesquisar marcas e possíveis compras. No gráfico abaixo, o valor aparece na barra «Artificial intelligence (e.g. ChatGPT)». A IA ocupa o sexto lugar nesta pergunta, atrás dos motores de pesquisa, das redes sociais, das avaliações de consumidores, dos sites de produtos e marcas e das aplicações móveis.
Fonte: Digital 2027, página 877.
Na pergunta sobre como as pessoas descobrem marcas, produtos e serviços, a IA é referida por 17% dos inquiridos. São perguntas diferentes: uma trata da descoberta; a outra, da procura de informação sobre marcas e possíveis compras. A utilização de IA tem mais peso na segunda, mas estes dados não acompanham a passagem de cada pessoa de uma fase para a outra.
Fonte: Digital 2027, página 803.
3.1 Pedir ajuda para escolher não significa entregar a compra a um agente
Uma pergunta como “que máquina de café recomendas para quem só bebe um café por dia?” pode ajudar a esclarecer diferenças entre modelos. A partir daí, a pessoa pode continuar a comparar preços, ler avaliações e visitar lojas. O indicador sobre pesquisa com IA refere-se à procura de informação; não mede compras concluídas autonomamente por agentes.
Para o e-commerce, esta distinção ajuda a perceber o alcance do resultado. A IA já participa na procura de informação sobre produtos e marcas. O estudo, por si só, não permite concluir que essa utilização substitui todos os outros canais ou que determina onde a compra será feita.
4. Os portes grátis e os descontos lideram os incentivos à compra
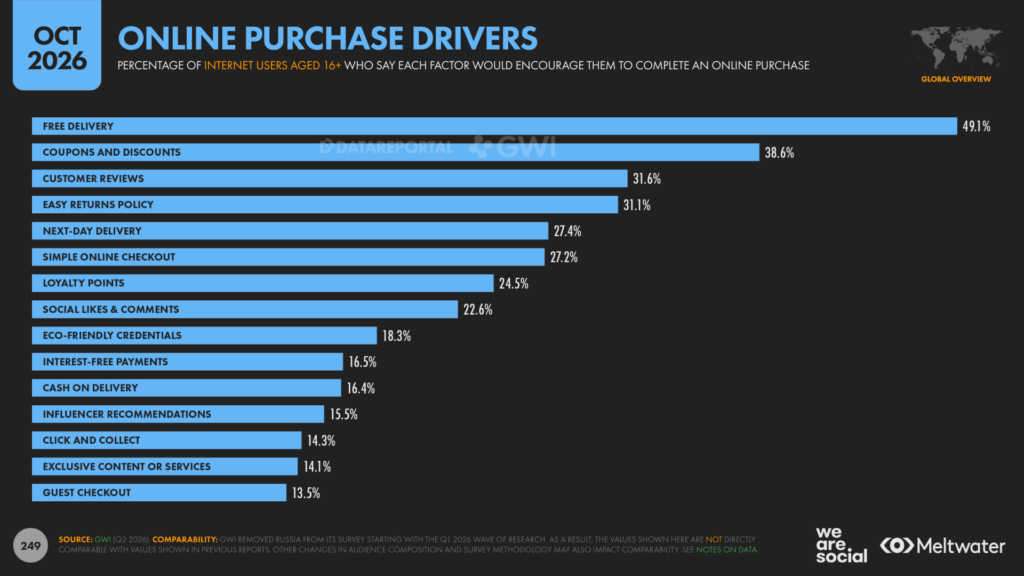
Entre os fatores que os inquiridos dizem que os incentivariam a concluir uma compra online, os portes grátis aparecem em primeiro lugar, com 49,1%. Os cupões e descontos surgem a seguir, com 38,6%. São os dois benefícios mais referidos, o que dá destaque ao custo da compra e às condições comerciais no conjunto das respostas.
A lista também inclui fatores ligados à confiança e à conveniência. As avaliações de clientes são referidas por 31,6%, uma política de devoluções simples por 31,1%, a entrega no dia seguinte por 27,4% e um checkout simples por 27,2%. Os pontos de fidelização aparecem com 24,5%. Há, portanto, vários elementos da experiência de compra entre os incentivos mais mencionados.
4.1 As avaliações aparecem na pesquisa e na decisão de compra
As avaliações surgem em duas partes do relatório: como fonte de informação sobre marcas e como incentivo declarado para concluir uma compra. São perguntas diferentes, mas ambas dão visibilidade à opinião de outros consumidores. Uma avaliação pode acrescentar detalhes sobre tamanhos, utilização ou qualidade que ajudam a perceber melhor o produto.
O mesmo gráfico coloca a facilidade de devolução e de checkout entre os fatores mais referidos. São aspetos muito concretos para quem compra: perceber o que acontece se o artigo não servir e conseguir concluir a encomenda sem dificuldades. Os resultados indicam que estas condições fazem parte das preocupações dos consumidores, além do preço e dos descontos.
Estes valores não dizem quanto subiria a conversão de uma loja se alterasse os portes, as devoluções ou o checkout. Também não medem o custo dessas alterações para o negócio. Servem para identificar os fatores que mais pessoas dizem valorizar; o efeito real nas vendas e na margem depende das condições de cada loja.
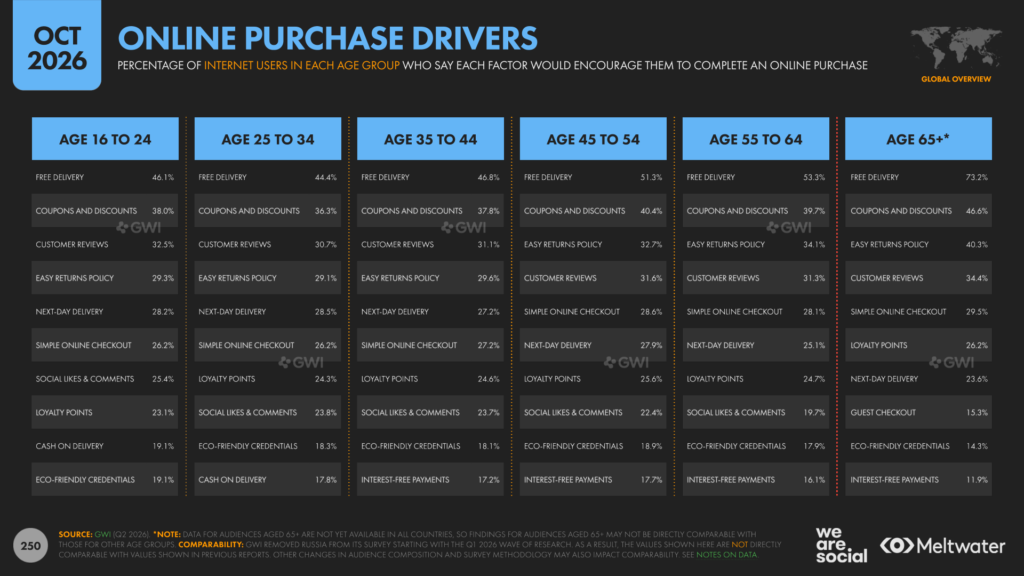
5. Algumas prioridades de compra variam com a idade
Os portes grátis e os descontos ocupam os dois primeiros lugares em todos os grupos etários apresentados no relatório. Ainda assim, a proporção de respostas varia: os portes grátis são referidos por 46,1% dos inquiridos dos 16 aos 24 anos e por 53,3% dos que têm entre 55 e 64 anos. Nos dois grupos, continuam a ser o incentivo mais mencionado.
Também há diferenças noutros fatores. Os gostos e comentários nas redes sociais são referidos por 25,4% dos inquiridos dos 16 aos 24 anos, face a 19,7% entre os 55 e os 64 anos. Já uma política de devoluções simples aparece com 29,3% no grupo mais jovem e 34,1% no segundo grupo.
A ordem das prioridades também muda em alguns casos. Entre os 16 e os 24 anos, as avaliações de clientes ocupam o terceiro lugar, com 32,5%. Entre os 55 e os 64 anos, essa posição pertence às devoluções simples, com 34,1%. As prioridades variam entre os grupos, embora os portes grátis e os descontos se mantenham no topo da lista.
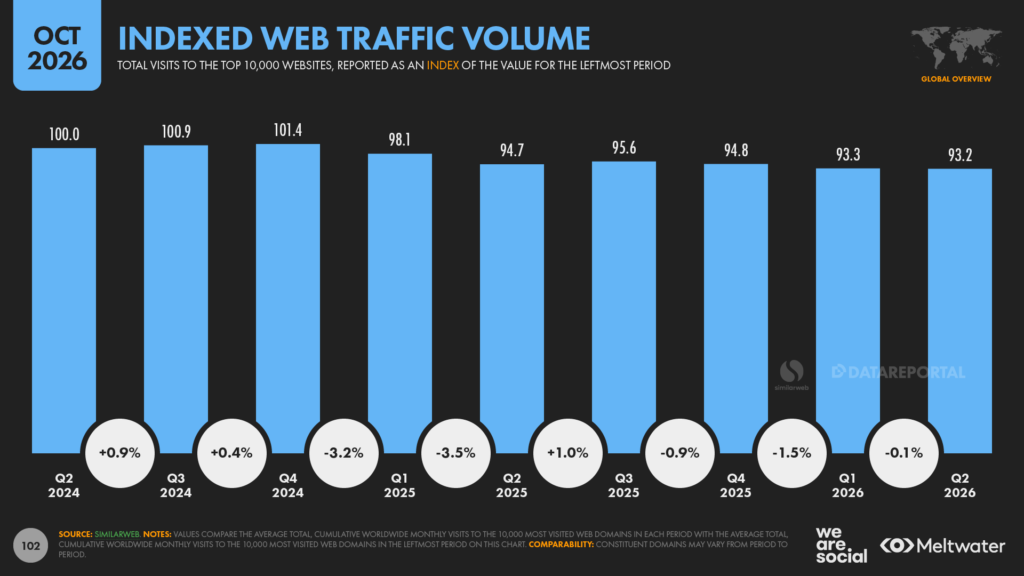
6. As visitas aos sites de compras cresceram, apesar da descida da web no geral
O relatório mostra uma descida das visitas mensais à web no conjunto de sites analisados. A evolução deste indicador pode ser consultada no gráfico abaixo, que usa o segundo trimestre de 2024 como ponto de partida.
Fonte: Digital 2027, página 102.
Já nos sites de compras, o índice passa de 100 no segundo trimestre de 2024 para 103,8 no segundo trimestre de 2026. Isso corresponde a mais 3,8% de visitas mensais no conjunto analisado.
O gráfico mostra ainda valores mais altos no quarto trimestre de cada ano: 109,4 no quarto trimestre de 2024 e 114,7 no quarto trimestre de 2025. Depois, o índice recua nos primeiros trimestres de 2025 e 2026. Estes movimentos mostram como uma comparação entre trimestres consecutivos pode dar uma leitura diferente da comparação com o mesmo período do ano anterior.
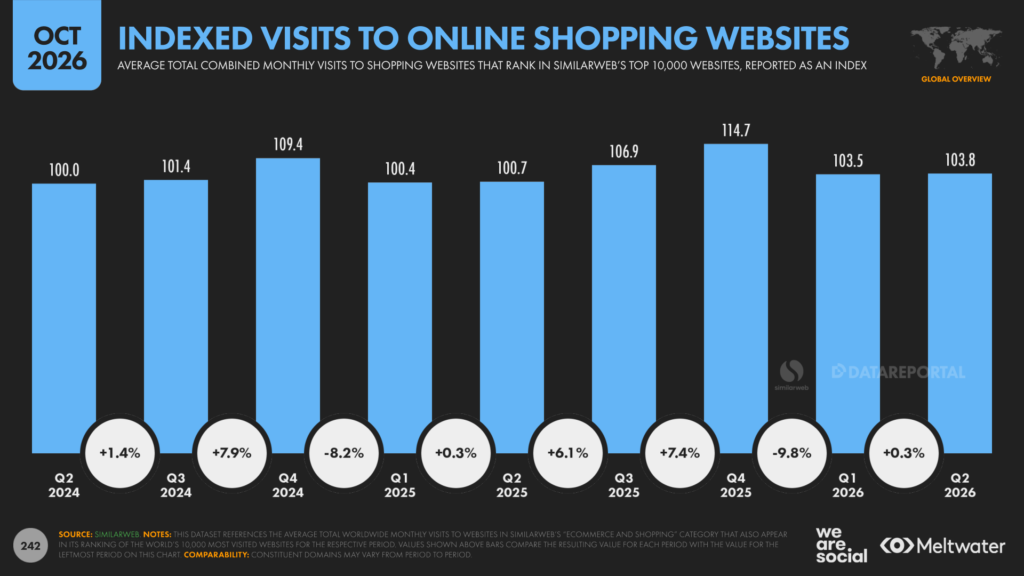
Há, no entanto, um limite importante: o gráfico reúne visitas a grandes sites de compras e os sites incluídos podem mudar entre períodos. Não mede vendas, nem descreve o resultado de cada loja. Ainda assim, permite perceber que a evolução do tráfego no e-commerce não acompanha necessariamente a tendência da web no seu conjunto.
7. O social commerce representa uma parcela maior da despesa online
As estimativas apresentadas no relatório apontam para o social commerce representar 15,2% da despesa global de e-commerce B2C em 2026, face a 13,8% em 2025. A diferença é de 1,4 pontos percentuais. Em 2021, o valor estimado era de 8%.
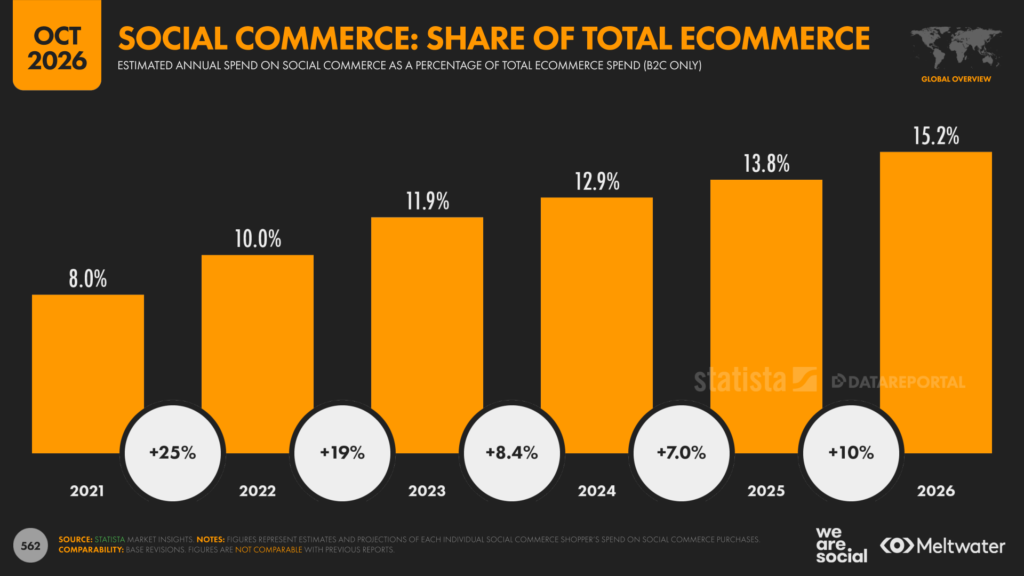
O crescimento apresentado refere-se ao peso deste tipo de comércio na despesa total, de acordo com a definição usada no relatório. É diferente dos indicadores sobre descobrir produtos num anúncio ou consultar uma rede social antes de comprar. Uma venda pode ter sido influenciada por conteúdo nas redes sem estar necessariamente incluída nesta categoria.
Também importa distinguir a dimensão global da realidade de cada mercado. Esta estimativa não descreve a percentagem de compras feitas nas redes sociais em Portugal, nem a repartição de vendas de uma loja em particular. O que o gráfico apresenta é uma evolução global, com um peso estimado maior do social commerce ao longo dos anos analisados.
8. O email continua presente, também entre os mais jovens
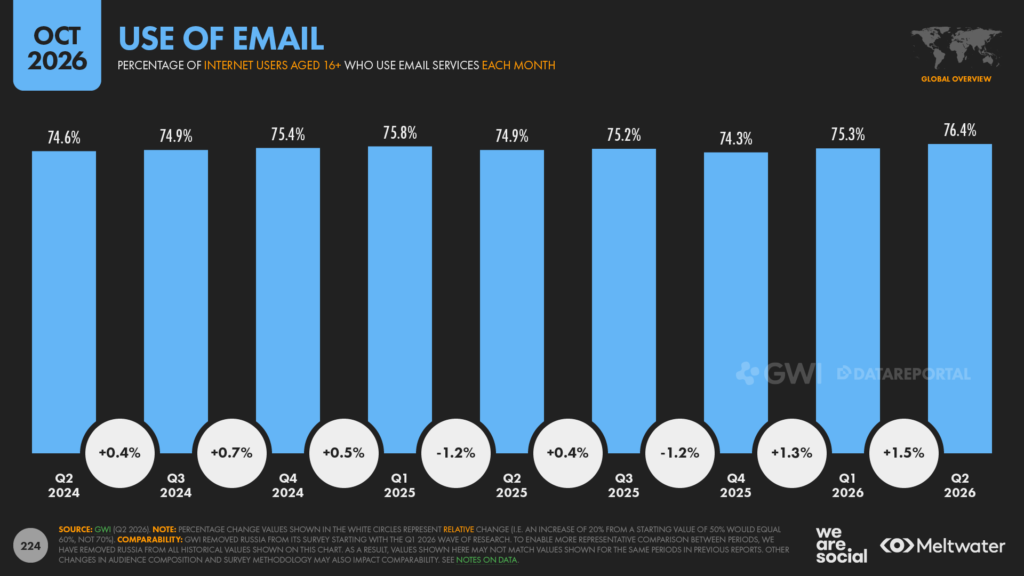
76,4% dos inquiridos dizem usar serviços de email todos os meses. O gráfico da evolução da utilização mensal apresenta esse valor para o segundo trimestre de 2026.
Fonte: Digital 2027, página 224.
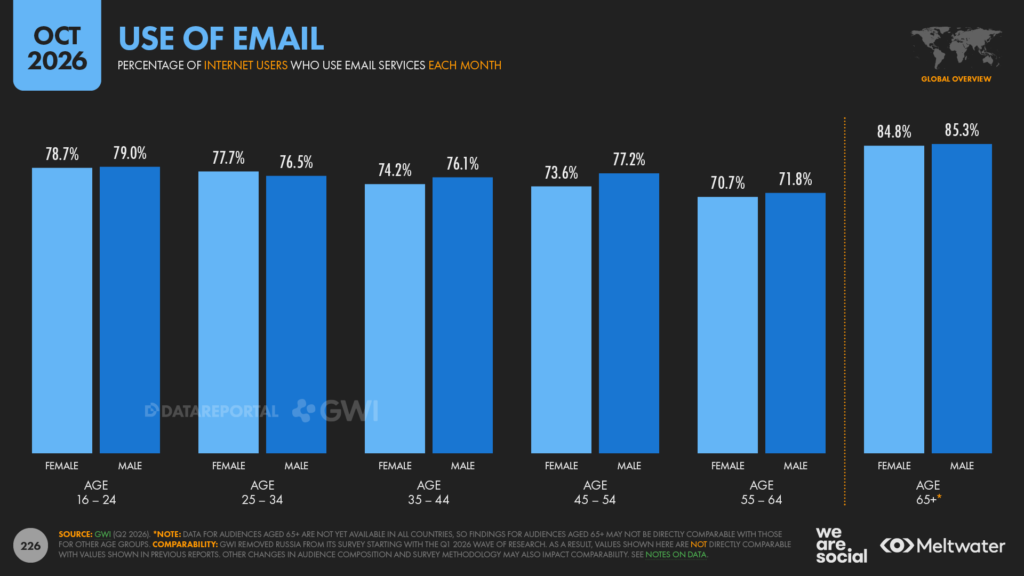
O email também está presente entre os mais jovens. No grupo dos 16 aos 24 anos, a utilização mensal é de 78,7% entre as mulheres e de 79% entre os homens. Estes são os valores apresentados no gráfico por idade e género, que permite ver como a utilização varia entre os grupos.
Fonte: Digital 2027, página 226.
O indicador inclui todos os tipos de utilização do email, desde assuntos pessoais a comunicações de trabalho ou da escola. Por isso, não mede interesse em newsletters comerciais, taxas de abertura ou resultados de campanhas. Para quem trabalha em CRM, confirma a presença do canal na rotina das pessoas, mas não permite tirar conclusões sobre a eficácia de uma comunicação específica.
8.1 Onde entram os pontos de fidelização
Os pontos de fidelização aparecem no gráfico dos incentivos à compra apresentado acima, abaixo dos portes grátis e dos descontos. Tal como os restantes incentivos, trata-se de uma resposta sobre o que poderia encorajar a compra, sem medir a utilização ou o desempenho de um programa concreto.
Email e pontos de fidelização aparecem, assim, em partes diferentes do relatório e respondem a perguntas distintas. Um mostra a utilização de um canal; o outro, o interesse declarado num benefício. Juntos, ajudam a enquadrar temas importantes para o CRM, sem demonstrar que o envio de mais mensagens ou a atribuição de mais pontos traz, por si só, maior retenção.
9. O que estes resultados mostram a quem trabalha em marketing e e-commerce
O relatório mostra que a descoberta de um produto e a decisão de compra podem envolver vários canais. Os motores de pesquisa continuam a liderar a pesquisa de marcas, as redes sociais e as avaliações têm uma presença forte, e a IA também já participa nessa atividade. Para conhecer um produto e perceber se vale a pena comprá-lo, as pessoas têm várias opções à disposição.
Na fase de concluir a compra, os custos e as condições do serviço também aparecem com destaque. Portes grátis e descontos lideram as respostas, acompanhados por avaliações, devoluções simples, rapidez de entrega e facilidade de checkout. É esta combinação de resultados que torna o relatório relevante para marketing e e-commerce: permite olhar para a descoberta, a escolha e a compra com dados sobre cada uma dessas partes.
10. Fonte e contexto dos dados
Digital 2027 Global Overview Report — We Are Social e Meltwater, publicado a 21 de outubro de 2026.
Os dados de inquérito citados referem-se ao segundo trimestre de 2026, a utilizadores de internet com 16 ou mais anos nos mercados abrangidos. São resultados globais, não específicos de Portugal. As perguntas sobre incentivos à compra recolhem respostas declaradas; os dados de social commerce incluem estimativas e projeções. As notas dos gráficos explicam as condições de comparação de cada indicador.