Um relatório da PYMNTS Intelligence revela como os métodos de pagamento levam os clientes a desistir da compra e o que esperam da IA para comprar por eles.
Escolher um produto, acrescentá-lo ao carrinho e chegar ao pagamento nem sempre acaba numa encomenda. Às vezes, o cliente desiste porque não encontra a forma de pagar que queria usar. Pode parecer um detalhe para quem gere a loja, mas, para quem está do outro lado, pode ser suficiente para deixar a compra por fazer.
É sobre este momento que fala o The Hidden Cost of Checkout Gaps, um relatório da PYMNTS Intelligence, publicado em setembro de 2026, com o patrocínio e a colaboração da PayPal. O estudo procura perceber como a ausência de determinados métodos de pagamento contribui para o abandono de carrinhos e explora o papel das carteiras digitais num cenário em que agentes de inteligência artificial podem fazer compras por nós.
A análise resulta de um inquérito a 2.179 adultos nos Estados Unidos, realizado em junho de 2026. É um enquadramento importante: os números dizem respeito ao mercado norte-americano, com os seus hábitos e meios de pagamento. Ainda assim, as questões que levanta interessam a qualquer pessoa que trabalhe em e-commerce.
Reuni cinco pontos do relatório que merecem um olhar mais atento e ajudam a perceber o que está em jogo no momento de concluir uma compra.
1. Mais de um em cada cinco consumidores abandonou um carrinho por falta do método de pagamento preferido
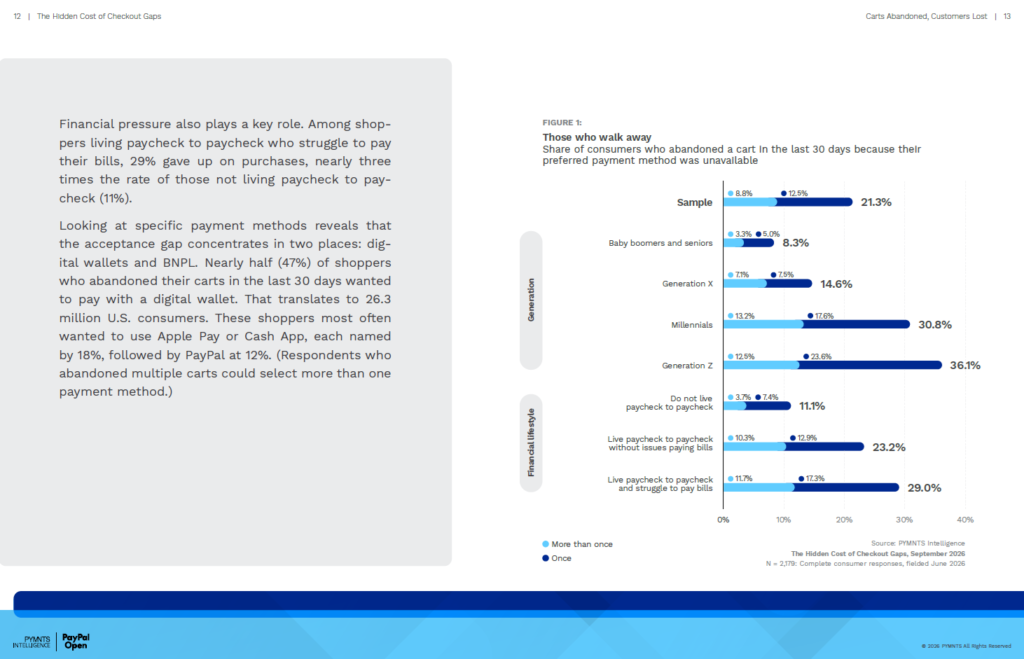
Nos 30 dias anteriores ao inquérito, 21,3% dos participantes disseram ter abandonado pelo menos um carrinho porque não podiam pagar da forma que preferiam. Ao extrapolar este resultado para a população adulta dos EUA, o relatório chega a cerca de 56 milhões de consumidores.
Convém perceber o que este número representa. Estamos a falar de pessoas que declararam ter passado por essa situação, pelo menos uma vez naquele período. O estudo não está a dizer que 21,3% de todos os carrinhos foram abandonados por este motivo.
O dado ajuda a perceber que a vontade de comprar pode esbarrar numa dificuldade bastante concreta no final do percurso. O produto já estava no carrinho, mas as opções disponíveis para pagar não correspondiam ao que o cliente procurava.
2. Os mais jovens são os que mais desistem quando não podem pagar como querem
O resultado muda bastante quando olhamos para as gerações. Na geração Z, a percentagem de consumidores que declarou este tipo de abandono sobe para 36,1%. Entre os millennials, fica nos 30,8%. Já na geração X é de 14,6%, e entre os baby boomers e os consumidores mais velhos desce para 8,3%.
São diferenças expressivas dentro do mesmo mercado. A disponibilidade de um método de pagamento pode ter um peso muito diferente consoante o público que está a comprar.
O relatório mostra também diferenças consoante a situação financeira dos consumidores. Entre os participantes com o orçamento mensal apertado e dificuldades em pagar as contas, 29% abandonaram uma compra por falta do método de pagamento pretendido. Entre os que têm maior folga financeira, essa percentagem foi de 11,1%. O estudo não explica todas as razões para esta diferença, mas mostra que a ausência de opções de pagamento não afeta todos os clientes da mesma forma.
3. As carteiras digitais e o pagamento faseado têm um lugar importante nestas desistências
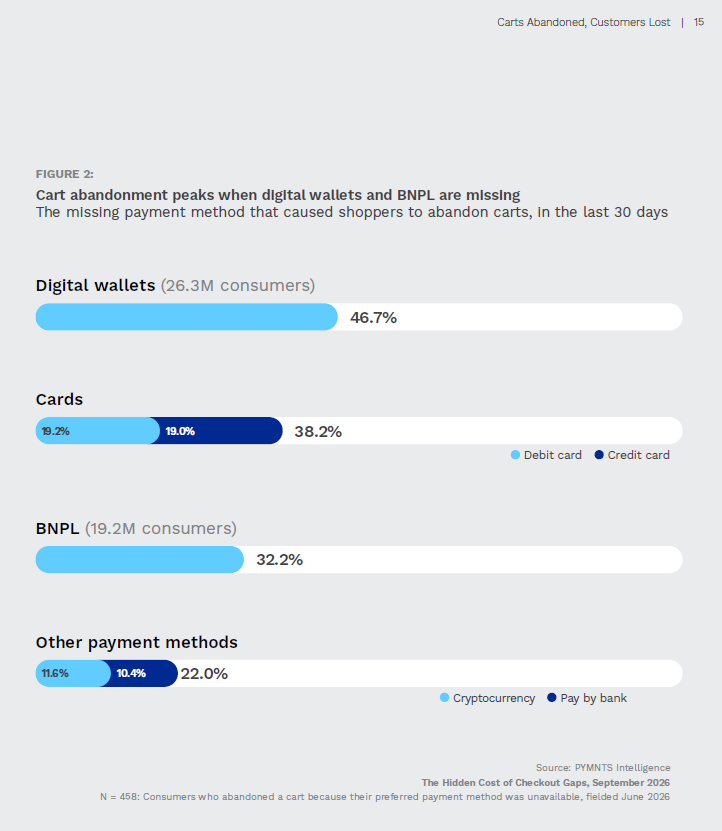
Entre os participantes que abandonaram um carrinho por falta do método de pagamento pretendido, 46,7% queriam usar uma carteira digital, como Apple Pay ou PayPal. Cerca de 32% referiram a ausência de uma opção de pagamento faseado, identificada no relatório como BNPL, de buy now, pay later.
Estas percentagens referem-se ao grupo que abandonou por esse motivo, e os participantes podiam indicar mais de um método quando tinham desistido de várias compras. Por isso, não devem ser somadas como se fossem parcelas exclusivas do mesmo total.
As carteiras digitais já fazem parte dos hábitos de uma parcela relevante dos inquiridos: 33,1% tinham usado pelo menos uma numa compra online nos 30 dias anteriores. Isso ajuda a enquadrar o peso que a sua ausência pode ter no checkout. Para muitos clientes, é uma forma de pagar que já utilizam e esperam voltar a encontrar.
4. Há abertura para deixar agentes de IA fazer compras
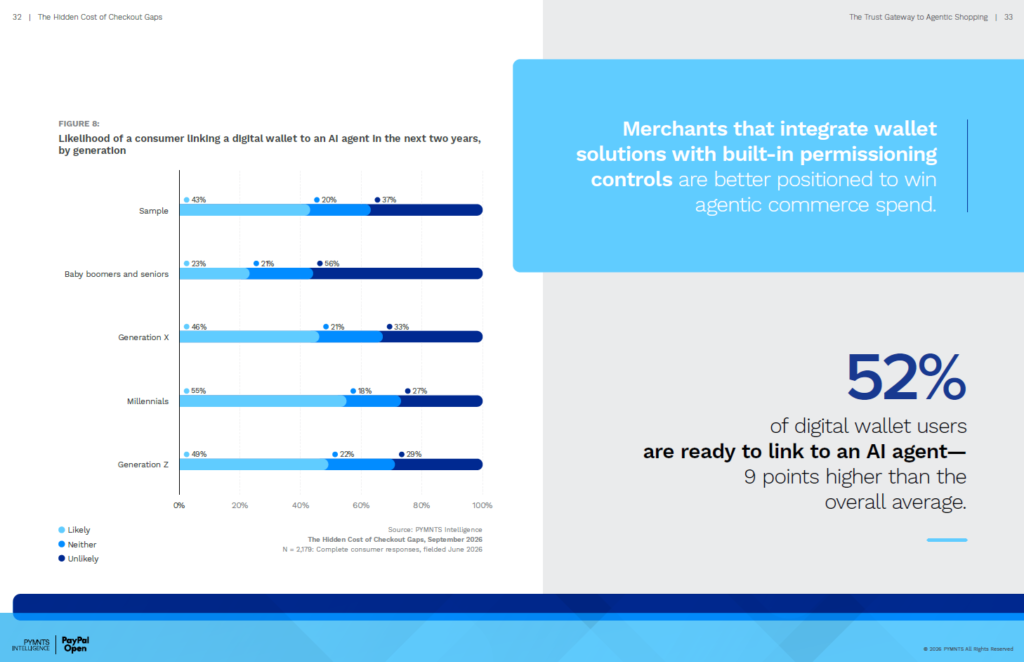
Depois de analisar os problemas atuais do pagamento, o relatório olha para os próximos anos. 43% dos inquiridos disseram ser provável associarem uma carteira digital a um agente de IA para compras nos dois anos seguintes.
A ideia é permitir que um assistente de inteligência artificial avance para a compra em nome do consumidor. Entre quem já tinha usado uma carteira digital online no mês anterior, a disponibilidade declarada sobe para 52%.
Isso obriga as marcas a responder a um novo desafio: já não basta ser memorável para o consumidor, é preciso também ser compreensível para os algoritmos.
Também aqui existem diferenças entre gerações: os millennials apresentam o valor mais elevado, com 55%, seguidos da geração Z, com 49%, e da geração X, com 46%. A abertura a esta possibilidade estende-se, portanto, a vários grupos etários.
Claro que dizer que se considera usar uma tecnologia não significa que se vá efetivamente utilizá-la. Estes números medem uma intenção futura. O que revelam é uma disponibilidade para considerar esse passo.
5. Para confiar na IA, as pessoas querem manter o controlo
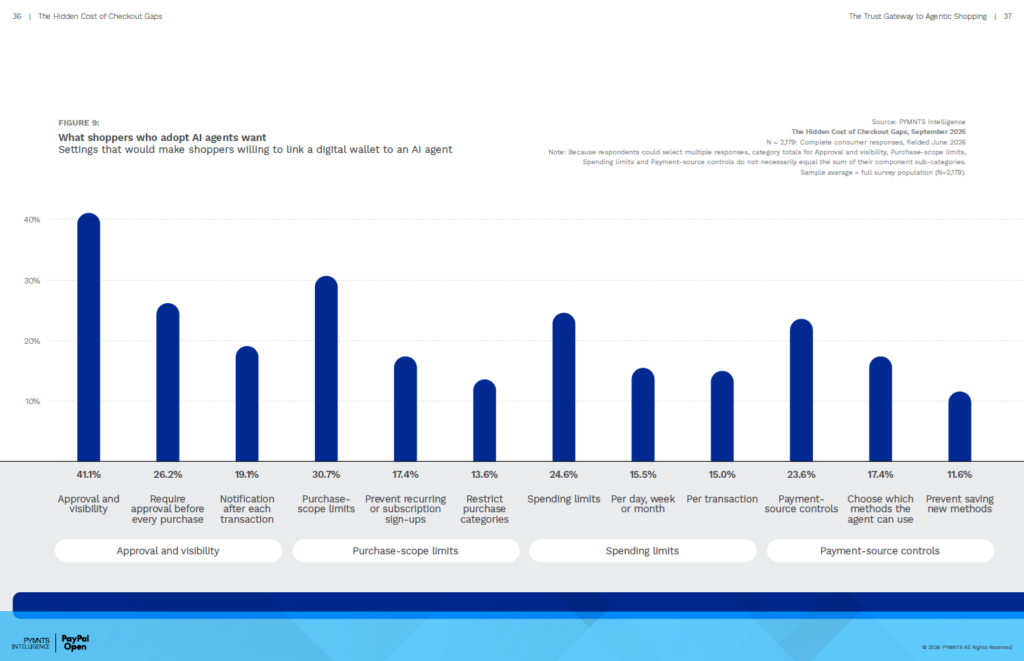
Essa abertura vem acompanhada de condições. Quando o estudo pergunta que funcionalidades poderiam aumentar a disponibilidade para associar uma carteira digital a um agente de IA, 41,1% apontam mecanismos de aprovação e visibilidade das compras, como autorizar uma transação antes de acontecer ou receber uma notificação depois.
Outros 30,7% valorizam limites sobre o que o agente pode comprar, incluindo restrições a categorias de produtos ou à contratação de subscrições. Os limites de gastos são referidos por 24,6%, e o controlo sobre os meios de pagamento que o agente pode utilizar por 23,6%.
É uma parte particularmente interessante do relatório porque torna a discussão muito concreta. Antes de entregar uma compra a um assistente, as pessoas querem saber que podem definir regras, acompanhar o que acontece e limitar quanto é gasto. A conveniência ganha valor quando existe confiança no processo.
O pagamento também faz parte da decisão de compra
O que retiro deste relatório é a importância de olhar para o pagamento como parte da experiência do cliente. A forma como uma pessoa quer pagar pode influenciar a conclusão da compra, mesmo depois de ter escolhido o produto e chegado ao checkout.
Os dados mostram diferenças entre gerações, o peso das carteiras digitais e do pagamento faseado, e alguma abertura para confiar compras a agentes de IA. Ao mesmo tempo, deixam claro que essa confiança passa por dar às pessoas formas de acompanhar e controlar o processo.
Para quem trabalha em e-commerce, vale a pena conhecer estas conclusões e confrontá-las com a realidade da própria loja. Os hábitos do mercado português terão de ser analisados com os nossos dados, mas a pergunta que fica é simples: quando o cliente chega ao pagamento, encontra as opções de que precisa para concluir a compra?